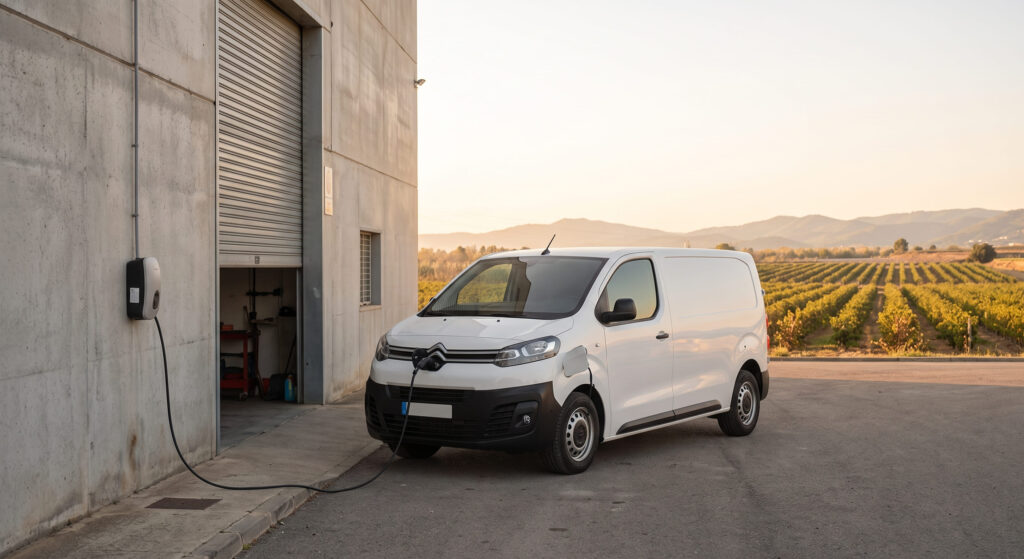
Tu empresa compra un vehículo eléctrico, solicita la ayuda del Programa Auto+ y cobra hasta 4.500 €. Hasta aquí, la buena noticia. La que casi nadie cuenta llega meses después, cuando esa subvención aparece en la declaración y el ahorro real se queda muy por debajo del que esperabas.
El problema no suele estar en conseguir la ayuda. Está en cómo se solicita, cómo se contabiliza y cómo se declara.
Qué es el Programa Auto+ y a quién afecta
El Plan Auto+ sustituye al MOVES III y ofrece ayudas directas de hasta 4.500 euros por vehículo, además de un descuento mínimo adicional de 1.000 euros aplicado por los concesionarios, con carácter retroactivo para las adquisiciones que cumplan los requisitos desde el 1 de enero de 2026. Desde el 23 de julio de 2026 el incentivo estatal a la compra está regulado por el Real Decreto 609/2026, de 22 de julio.
Pueden solicitarlo particulares, autónomos y empresas. Y el reparto funciona por orden de llegada, con un presupuesto limitado de 400 millones de euros: cuando se agota, se acaba.
La ayuda se calcula con la llamada fórmula EEE (Eléctrico, Económico y Europeo): no basta con que el vehículo lleve enchufe. Influyen la tecnología, el precio final de venta y dónde se ensambla el vehículo y su batería. Un modelo mal elegido puede dejarte fuera de varios tramos del incentivo sin que lo sepas hasta que llega la resolución.
El punto que marca la diferencia: la subvención tributa
Aquí está el error que más dinero cuesta a empresas y autónomos.
Las ayudas del Plan Auto+ no son neutras fiscalmente: en el IRPF se integran como ganancia patrimonial y, en el caso de actividades económicas o del Impuesto sobre Sociedades, constituyen un ingreso computable.
Traducido a la práctica:
- Sociedad: los 4.500 € entran en la base imponible del Impuesto sobre Sociedades del ejercicio en que se devengan.
- Autónomo con el vehículo afecto a la actividad: la ayuda se computa como ingreso de la actividad económica, con impacto directo en el rendimiento neto.
- Particular o socio a título personal: se integra como ganancia patrimonial en la base general del IRPF, tributando al tipo marginal.
El resultado es que el ahorro bruto y el ahorro neto nunca coinciden. Y la diferencia depende del ejercicio en que se impute el ingreso, del grado de afectación del vehículo y de qué incentivos se apliquen en paralelo para compensarlo.
Los incentivos que sí pueden compensar el impacto fiscal
Cuando la compra se planifica bien, la factura fiscal de la subvención se neutraliza en buena medida. Las piezas disponibles en 2026 son varias.
Libertad de amortización para vehículos afectos
El Real Decreto-ley 7/2026, de 20 de marzo, modifica la disposición adicional decimoctava de la Ley 27/2014 del Impuesto sobre Sociedades y prorroga el beneficio fiscal de libertad de amortización para inversiones en vehículos eléctricos nuevos que entren en funcionamiento en períodos impositivos iniciados en 2026, así como para las nuevas infraestructuras de recarga.
Es, con diferencia, la ventaja más potente para una empresa: permite anticipar la deducción fiscal de la inversión en lugar de repartirla durante años. Pero solo aplica a vehículos nuevos —los de segunda mano quedan excluidos— y exige acreditar correctamente la afectación y la entrada en funcionamiento.
Deducción del 15% en IRPF
Para quien compra a título particular existe una deducción del 15% sobre el valor de adquisición, con un máximo de 3.000 € de cuota. Cuando el vehículo se adquiere para una actividad empresarial o profesional, esta deducción no se aplica: ahí el camino es la amortización.
Decidir si la compra se hace a nombre de la sociedad, del autónomo o de la persona física cambia por completo el resultado final. No hay una respuesta universal.
IVA, impuesto de matriculación y de circulación
La deducibilidad del IVA depende del grado de afectación probado, no de lo que se declare. A ello se suman la exención del impuesto de matriculación para los vehículos eléctricos y bonificaciones de hasta el 75% en el impuesto de circulación, según el ayuntamiento.
Renting y leasing
Cambian el tratamiento contable y el momento de la deducción. Para muchas pymes es la vía más eficiente; para otras, la peor opción. Depende del ejercicio, del resultado previsto y del plazo.
Qué ocurre en Cataluña, Aragón y La Rioja
La pregunta que más recibimos: ¿mi comunidad añade algo por encima del Auto+?
Cataluña. El incentivo estatal a la compra ya no lo gestiona la Generalitat, sino el Ministerio de Industria y Turismo a través del Programa Auto+. El Plan MOVES III 2025 todavía aparece en la sede de Trámites Gencat para gestiones vinculadas a expedientes anteriores —justificar la subvención o adjuntar documentación—, pero la compra de vehículos nuevos en 2026 queda ya bajo el paraguas del Auto+. Si tu empresa tiene expedientes MOVES abiertos de 2025 y compras de 2026, estás gestionando dos programas distintos a la vez, con plazos y justificaciones diferentes.
Aragón. Fue una de las comunidades que agotó sus reservas del programa anterior, de modo que la referencia para 2026 es el Auto+ estatal, combinado con los incentivos fiscales estatales y las bonificaciones municipales del impuesto de circulación, que varían de un ayuntamiento a otro.
La Rioja. Desde julio de 2026 el incentivo estatal a la compra ya no lo gestiona la consejería competente del Gobierno de La Rioja, sino el Ministerio a través del Programa Auto+. Conviene revisarlo con lupa: la ficha del Plan CAR de la ADER limitaba el plan a turismos con etiqueta C o ECO y advertía de que no se aceptaban vehículos con tarjeta CERO, por lo que un eléctrico puro no encajaba. Existen además deducciones autonómicas propias en el tramo riojano del IRPF que conviene comprobar antes de decidir a nombre de quién se compra.
En las tres comunidades la conclusión es la misma: el grueso del ahorro no está en la ayuda autonómica, sino en cómo se encaja el Auto+ con la fiscalidad de tu empresa.
Los cinco errores que vemos cada semana en despacho
- Comprar primero y preguntar después. La elegibilidad del vehículo se decide antes de firmar, no después.
- No identificar el descuento en factura. Para compras desde el 4 de agosto de 2026, sin los 1.000 € de descuento rotulados como Programa Auto+ en la factura no hay ayuda.
- Imputar la subvención en el ejercicio equivocado, descuadrando la base imponible del año en que más duele.
- Deducir el IVA al 100% sin soporte probatorio de la afectación. Es uno de los focos habituales de comprobación.
- Tramitar sin revisar la coherencia del modelo 036 o 037 y del epígrafe del IAE con la actividad declarada.
Ninguno de estos errores se detecta en el concesionario. Se detectan en un requerimiento de la Agencia Tributaria, dos años después.
Cuando llega el requerimiento de Hacienda
Una subvención cobrada es una operación trazada: la Administración sabe que la has recibido. Si el importe no aparece correctamente integrado, o si la afectación del vehículo no se sostiene documentalmente, el procedimiento de comprobación es cuestión de tiempo.
Responder bien a ese requerimiento depende de decisiones que se tomaron mucho antes: cómo se documentó la compra, cómo se contabilizó la ayuda y qué criterio se aplicó en la amortización. Por eso insistimos tanto en planificar antes, no en defender después.
Cómo lo abordamos en nuestra asesoría
Trabajamos con empresas y autónomos de Cataluña, Aragón y La Rioja en los tres momentos del proceso:
- Antes de comprar: análisis de elegibilidad del vehículo, simulación del incentivo según tu perfil fiscal y decisión sobre la titularidad de la compra.
- Durante la tramitación: preparación del expediente, revisión documental y comprobación de incompatibilidades con otros programas.
- Después del cobro: integración de la subvención en IRPF o Impuesto sobre Sociedades, aplicación de la amortización que corresponda y acompañamiento ante cualquier actuación de la Agencia Tributaria.
Cada caso tiene un umbral distinto a partir del cual la operación compensa. Ese cálculo no se hace con una tabla genérica: se hace con tus números.
Preguntas frecuentes sobre el Programa Auto+ para empresas y autónomos
¿Tengo que declarar la ayuda del Programa Auto+?
Sí. En actividades económicas e Impuesto sobre Sociedades es un ingreso computable; a título particular, una ganancia patrimonial en la base general del IRPF.
¿Puedo pedirla si compré el vehículo a principios de 2026?
Las ayudas cubren las compras realizadas desde el 1 de enero de 2026, siempre que el vehículo y el expediente cumplan los requisitos del programa.
¿Me interesa comprar a nombre de la sociedad o como particular?
Depende del uso real del vehículo, del resultado previsto del ejercicio y de tu tipo marginal. Es exactamente la pregunta que conviene resolver antes de firmar el pedido.
¿Es compatible con otras ayudas?
Con algunas sí y con otras no. Las incompatibilidades, mal gestionadas, pueden hacerte perder el incentivo principal.
¿Qué pasa si Hacienda me requiere por la subvención?
Se revisa la documentación de la compra, la contabilización de la ayuda y la justificación de la afectación del vehículo. Cuanto mejor preparado esté el expediente desde el origen, más sencilla es la respuesta.
¿Vas a electrificar tu vehículo o tu flota este año?
Antes de firmar nada, revisemos juntos cómo encaja la operación en tu fiscalidad. Solicita una consulta sin compromiso y te diremos qué ahorro real puedes esperar y qué pasos conviene dar en cada fase.